Identidad de la administradora
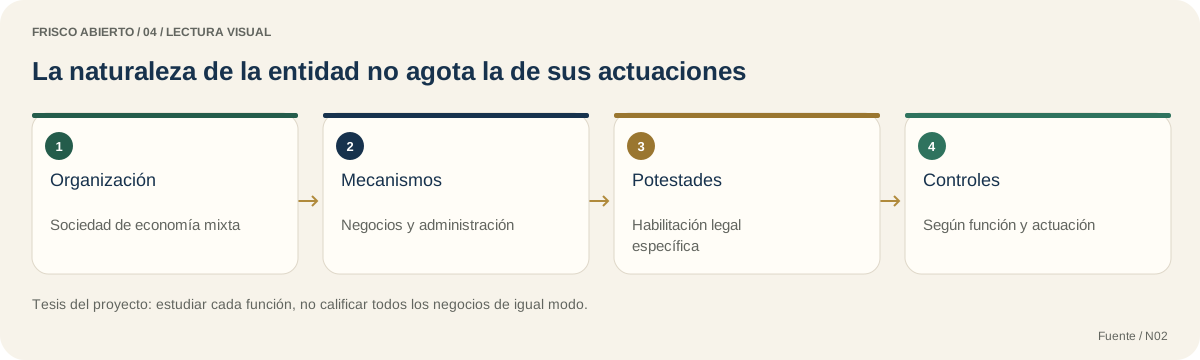
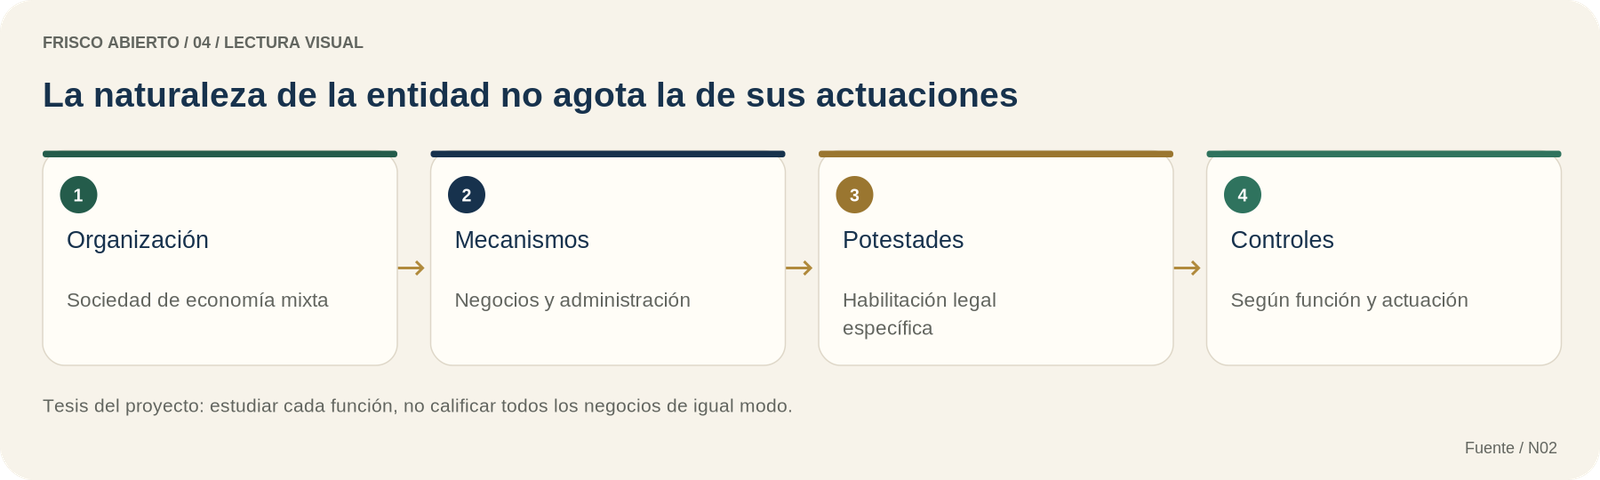
El artículo 90 caracteriza a la SAE como sociedad de economía mixta del orden nacional, autorizada por la ley, de naturaleza única y sometida al régimen de derecho privado. Esa es la caracterización normativa que utiliza esta página. No se la denomina "empresa social, industrial y comercial del Estado", expresión que mezcla categorías distintas y no reproduce la norma. Ley 1708 de 2014, art. 90.
La identificación orgánica no resuelve por sí sola la naturaleza de cada actuación. Hay que preguntar qué hace la entidad, qué norma la habilita, sobre qué bien actúa, con qué efectos y mediante qué instrumento. El hecho de que tenga forma societaria no demuestra que todas sus decisiones sean de mercado; tampoco basta que una función sea pública para convertir todo contrato en un acto administrativo. Ley 1708 de 2014, arts. 91-94; CPACA, arts. 2 y 104.
Dos planos que deben leerse juntos
| Plano orgánico | Plano funcional |
|---|---|
| ¿Qué persona jurídica administra? | ¿Qué competencia ejerce en este caso? |
| Sociedad de economía mixta en los términos del art. 90. | Recepción, custodia, contratación, recuperación, destinación o disposición según habilitación. |
| Régimen especial y de derecho privado. | Reglas especiales, debido proceso y principios de función pública cuando corresponde. |
| No se confunde con el FRISCO. | No se confunde con el juez que decide la extinción. |
La tabla organiza la lectura de las normas; no propone eliminar las reglas privadas ni atribuir a la SAE una competencia judicial. Ley 1708 de 2014, arts. 90-106.
Potestades que no se explican solo por la libertad contractual
El artículo 91, parágrafo 3, prevé facultades de policía administrativa para la recuperación física y apoyo de las autoridades de policía. El artículo 92 contiene reglas sobre actos administrativos asociados a transferencias y causales de terminación anticipada de contratos. Son habilitaciones especiales cuya aplicación exige respetar sus presupuestos y garantías; no equivalen a una potestad ilimitada de desalojo o terminación. Ley 1708 de 2014, art. 91, par. 3; art. 92, pars. 3, 4 y 6.
En particular, el parágrafo 6 del artículo 92 exige preservar el debido proceso y respetar las cláusulas vigentes al perfeccionamiento contractual. La norma no debe resumirse como "la SAE puede terminar cualquier contrato porque cambió su metodología". Es preciso identificar causal, condiciones del contrato, motivación, pruebas y procedimiento. La controversia sobre el alcance temporal de una metodología no se resuelve borrando el texto del contrato. Ley 1708 de 2014, art. 92, par. 6.
Contratación y función pública
El artículo 94 establece un régimen de derecho privado con sujeción a los principios de la función pública. La formulación reconoce la necesidad de instrumentos flexibles para administrar, pero no elimina finalidad, imparcialidad, publicidad ni responsabilidad. Por ello, "régimen privado" no significa ausencia de control sobre selección, ejecución y resultados; el alcance concreto depende de la norma y el negocio examinados. Ley 1708 de 2014, art. 94; Constitución, art. 209.
Tampoco es riguroso sostener la tesis inversa: que toda contratación de la SAE queda automáticamente sometida en bloque al estatuto general por el solo hecho de administrar recursos de finalidad pública. La clasificación del régimen, el control judicial y las obligaciones de transparencia deben fundamentarse separadamente. Esta página expone una metodología de análisis, no una respuesta universal para contratos no examinados. Ley 1708 de 2014, arts. 90 y 94; CPACA, art. 104.
La metodología de administración: objeto de estudio, no sustituto de la ley
El Código remite en diferentes asuntos a la metodología de administración. Para examinar un documento concreto hay que obtener su texto, versión, acto de adopción, autoridad competente, fecha, publicidad y modificaciones. La sola existencia de un archivo llamado "metodología" no demuestra su vigencia ni resuelve si todas sus disposiciones tienen la misma naturaleza jurídica. Ley 1708 de 2014, arts. 91 y 92.
Tesis a contrastar. Cuando sus disposiciones regulen de forma general el ejercicio de potestades administrativas y produzcan efectos jurídicos externos, existe un argumento para examinar su naturaleza reglamentaria y los deberes de participación y publicidad aplicables. La tesis exige confrontar el contenido real y su adopción con los artículos 8.8 y 65 del CPACA, no presuponer que todo manual interno es un reglamento. CPACA, arts. 8.8, 65 y 137.
El corpus académico recuperado cita una versión 20; otros antecedentes del proyecto aluden a una versión posterior. Como no se incorporó el acto de adopción y texto integral vigente para este paquete, no se presenta ninguna de ellas como la versión actualmente obligatoria. Esa limitación impide atribuir a una numeración específica reglas que solo conocemos a través de referencias secundarias. Documentos académicos del proyecto; versión preparatoria de la demanda.
El argumento y su objeción más fuerte
La tesis funcional sostiene que administrar bienes vinculados a la extinción realiza finalidades públicas y, en determinados casos, utiliza potestades unilaterales ajenas al intercambio entre particulares. La objeción sostiene que el legislador eligió expresamente una estructura societaria y reglas privadas para una gestión eficiente de activos complejos. Ambos puntos tienen fundamento normativo y no deben anularse retóricamente. Ley 1708 de 2014, arts. 90-94.
La respuesta más precisa no es negar la estructura elegida, sino exigir que cada instrumento se mantenga dentro de su habilitación. La forma empresarial puede coexistir con ejercicio de función administrativa; demostrar esa coexistencia no prueba, sin argumentos adicionales, la invalidez de la forma societaria. Una propuesta de transformación institucional pertenece al plano de política legislativa, distinto del examen de legalidad de un acto concreto. Interpretación académica del régimen.
Preguntas para revisar una decisión real
El panel de potestades propone un recorrido: identificar estado del activo, norma habilitante, órgano competente, acto o contrato, razones de la decisión, garantías observadas y mecanismo de control. Sin esos datos no es serio afirmar nulidad, responsabilidad o validez universal. La trazabilidad sirve tanto para cuestionar una decisión como para acreditar que estuvo fundada y respetó sus límites. CPACA, arts. 2, 3 y 137; Ley 1708 de 2014, art. 92.