Qué controla y qué no decide la Contraloría
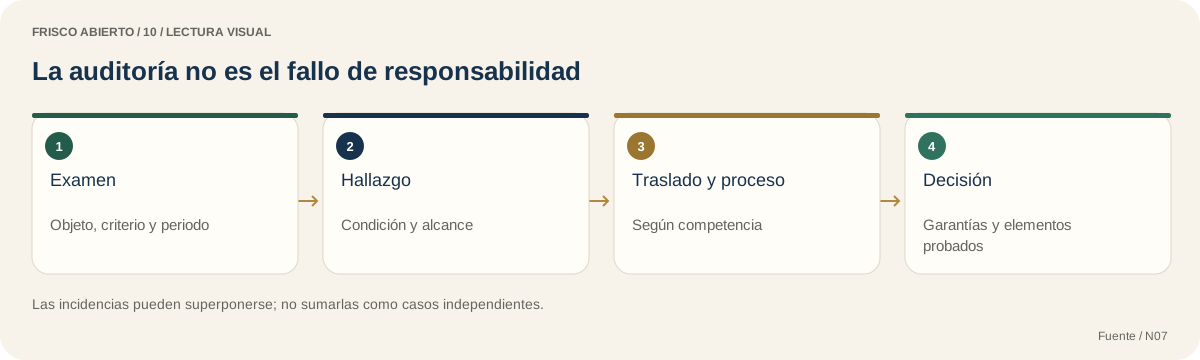
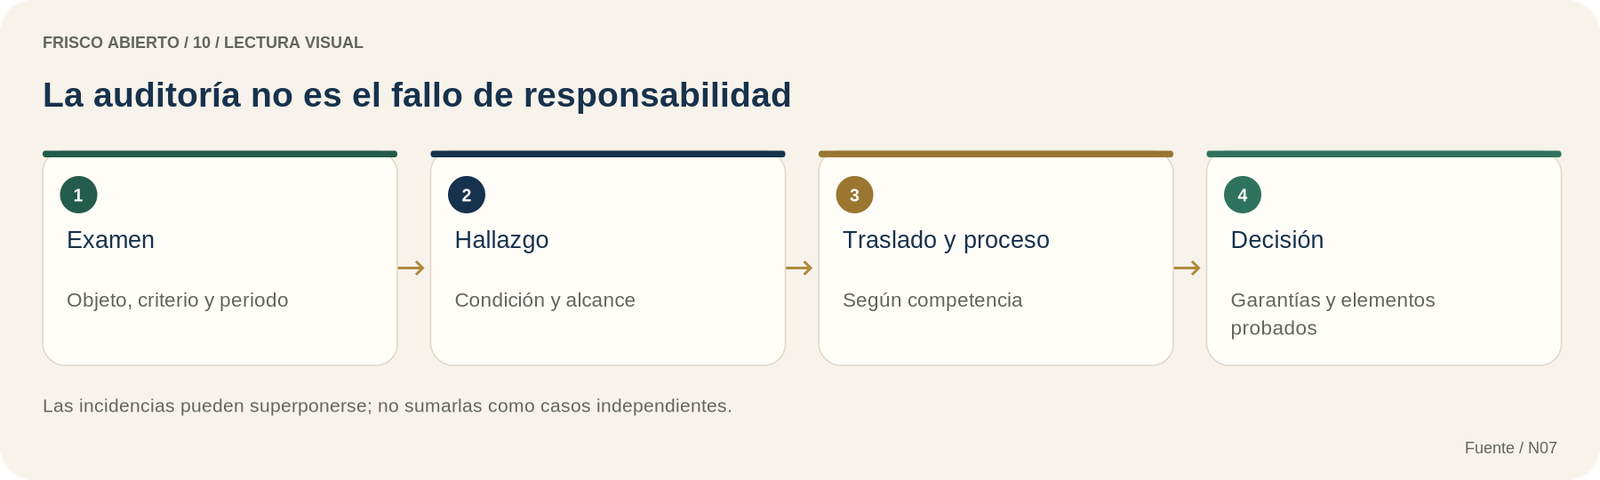
El control fiscal recae sobre la gestión fiscal y los fondos o bienes públicos bajo los presupuestos constitucionales. No sustituye al juez que declara la extinción ni convierte una controversia societaria en responsabilidad fiscal por el solo hecho de que haya participación estatal. La determinación del sujeto, recurso, gestor y alcance del examen es indispensable. Constitución, arts. 267-268; Ley 610 de 2000, arts. 1 y 5.
La SAE, el FRISCO y una sociedad administrada no son tres nombres para un mismo balance. Un examen puede referirse a estados financieros de la administradora, cuentas del fondo, administración de activos o decisiones de sociedades. Sin identificar el universo no es posible sumar incorrecciones, hallazgos o valores como si todos midieran una misma pérdida. Naturaleza del fondo y reglas societarias: Ley 1708 de 2014, arts. 90 y 100-105.
El vocabulario importa
| Expresión | Lectura de esta publicación |
|---|---|
| Observación o hallazgo | Resultado dentro de un procedimiento y alcance de auditoría; debe identificarse su estado. |
| Incidencia fiscal o disciplinaria | Calificación que puede dar lugar a actuaciones; no reemplaza su decisión final. |
| Incorrección contable | Diferencia de reconocimiento, medición o presentación; no equivale automáticamente a apropiación. |
| Daño patrimonial | Elemento que debe ser acreditado bajo el régimen aplicable, no sinónimo de ineficiencia. |
| Fallo con responsabilidad fiscal | Decisión resultante del procedimiento y la acreditación de sus elementos. |
Las distinciones responden al régimen de responsabilidad fiscal y a la metodología editorial del proyecto. El sitio no convierte un titular de prensa en calificación judicial o disciplinaria. Ley 610 de 2000, arts. 4-6 y 53; clave de lectura académica.
Un resultado oficial que sí puede consultarse
El comunicado de la CGR del 24 de febrero de 2026 informa un examen de la administración de bienes y sociedades correspondiente a 2023, 2024 y primer semestre de 2025. Reporta 22 hallazgos, de los cuales 11 tienen incidencia fiscal y 17 presunta incidencia disciplinaria, y una cuantía fiscal de $8.839 millones. Esta es la fuente directa de la ficha, clasificada comunicado institucional. CGR, comunicado citado, párrafos iniciales.
El texto menciona debilidades relacionadas con administración, controles, sistemas de información y seguimiento. Para publicar cada hallazgo como ficha probatoria haría falta consultar el informe completo, su numeración, criterio, respuesta y conclusión. No se han inventado páginas, números de hallazgo ni nombres de responsables para suplir ese documento. Alcance del comunicado, no del informe final.
Cómo interpretar el gráfico
El total de hallazgos y sus incidencias se representan con barras independientes. No se ofrece un gráfico circular de 11 frente a 17 porque no son porciones necesariamente excluyentes del total. Tampoco se suma la cuantía del comunicado con otras auditorías del proyecto: podrían existir distintos períodos, rubros o traslapes. Cifras y alcance informados por CGR.
El panel diferencia "informado por el organismo de control" de "fallo acreditado". Para la segunda categoría no hay un documento incorporado en esta entrega. El usuario puede leer la fuente y conocer el período sin que la interfaz le induzca a creer que todas las situaciones actuales de la SAE quedaron juzgadas. Ley 610 de 2000, art. 53.
La auditoría de sociedades del proyecto
El documento académico de cadena funcional refiere una auditoría de cumplimiento y una muestra de 80 sociedades dentro de un universo informado de 1.858, con corte a junio de 2023. Ese antecedente orienta preguntas sobre calidad de información, conservación y gobierno societario. No se presenta como una nueva auditoría ni como un cotejo primario efectuado en esta entrega. Cadena funcional, p. 14, apartado 3.3.
No se extrapolan porcentajes muestrales a todo el universo sin conocer diseño y alcance. Tampoco se concluye que una sociedad fue improductiva durante todos los años por un dato de un período. La ausencia del informe primario obliga a mantener pendientes sus hallazgos detallados, no a desestimar su importancia para la investigación. Límite de la evidencia disponible.
La ficha de auditoría que utilizará el sitio
Cada ficha incorpora entidad emisora, clase de auditoría, documento, fecha, período, universo, muestra, número y página de hallazgo, criterio, condición descrita, respuesta, conclusión y estado posterior verificado. Cuando un campo no aparece en la fuente se registra como no disponible. Es una estructura editorial propuesta, no un formato atribuido oficialmente a la CGR.
La respuesta del auditado debe conservarse cuando forme parte del informe. Omitirla puede deformar el sentido de una controversia: el organismo pudo aceptarla, rechazarla parcialmente o mantener un hallazgo por razones precisas. Del mismo modo, un plan de mejoramiento no acredita por sí solo subsanación ni una denuncia prueba responsabilidad. Diferencia entre información de control y decisión de responsabilidad.
De la evidencia al debate institucional
Inferencia a contrastar. Si distintos documentos acreditaran fallas de articulación entre inventarios, registros y contabilidad, podría formularse una hipótesis sobre la trazabilidad del sistema. Para pasar de hipótesis a conclusión se necesitarían datos comparables, casos y análisis causal. No basta una coincidencia de términos entre comunicados ni el tamaño de una cifra. Propuesta de lectura sistémica.
El control ciudadano gana fuerza cuando la crítica es verificable. Separar pérdida, riesgo, incorrección, hallazgo y responsabilidad no debilita la discusión: permite exigir explicaciones concretas y evaluar si las respuestas resolvieron los problemas identificados, sin imputaciones mayores que las que soporta la evidencia. Ley 610 de 2000; metodología del proyecto.