Una empresa no es una lista de inmuebles
La afectación de acciones o cuotas plantea preguntas sobre derechos sociales, control, representación, estados financieros y operación. No basta copiar el tratamiento de una casa. El Código regula expresamente extensión de cautelas, administración, venta de activos sociales, liquidación y efectos de la extinción sobre sociedades. Cada regla responde a un supuesto que debe comprobarse. Ley 1708 de 2014, arts. 99-105.
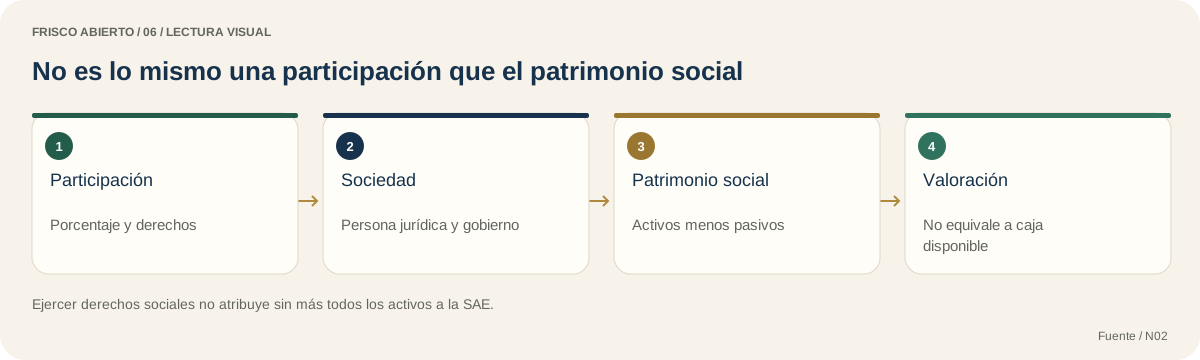
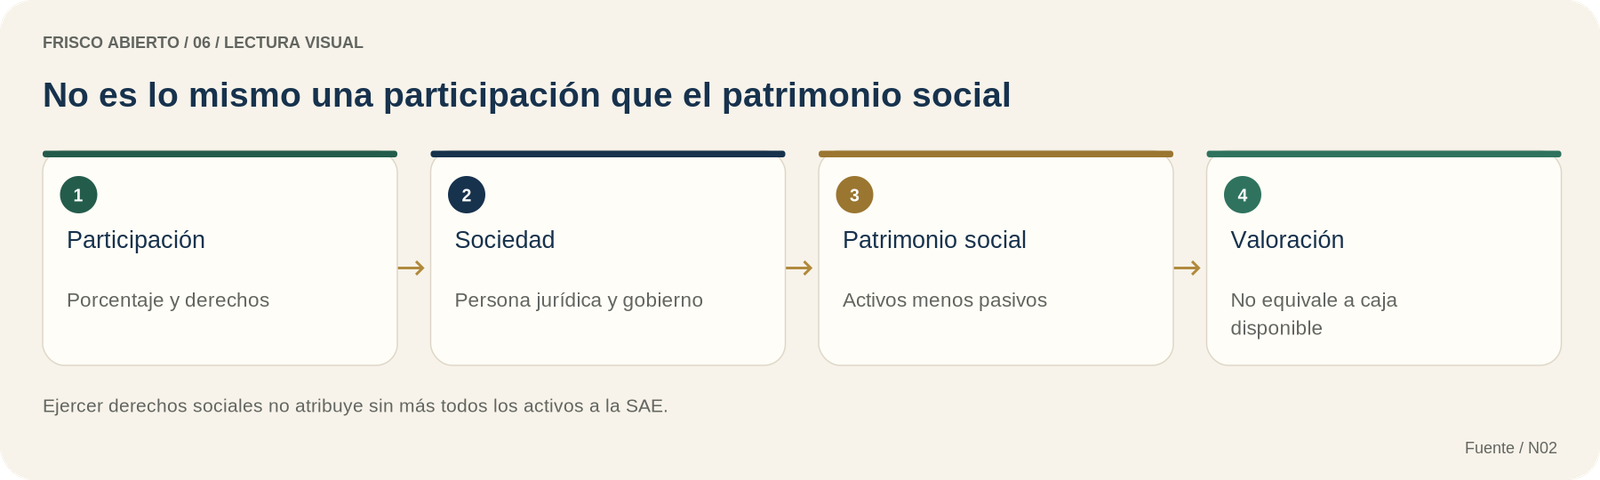
La distinción inicial es entre participación, sociedad y activo societario. La titularidad de una participación permite ejercer los derechos que le corresponden, pero no autoriza a tratar en todos los casos cada bien social como si fuera directamente propiedad del titular de las acciones. El propio Código contiene reglas especiales de extensión y de efectos cuando concurren porcentajes y condiciones determinados. Ley 1708 de 2014, arts. 100, 104 y 105.
La cautela puede tener diferente alcance
El artículo 100 dispone que la medida sobre derechos sociales comprende dividendos, intereses, frutos, rendimientos y beneficios. Cuando recae sobre el 100 % o sobre una participación que confiere control, prevé extensión a los activos del patrimonio social y a ingresos o utilidades en los términos de la disposición. Esto exige identificar el porcentaje, la estructura de control y el supuesto efectivamente aplicado. Ley 1708 de 2014, art. 100.
Su parágrafo contiene una regla específica para solicitar inscripciones cuando la cautela recae en el 100 % de la participación. No es correcto borrar esa condición y presentarla como una habilitación indistinta para cualquier participación minoritaria. Tampoco el ejercicio cautelar de derechos sociales equivale, antes de la decisión final, a probar adquisición estatal definitiva. Ley 1708 de 2014, art. 100, par.; art. 104.
Representación, libros y deberes de administración
El depositario provisional designado para una sociedad está sujeto a deberes y responsabilidades de administración previstos en el Código y su remisión a la Ley 222. El registro de una designación y la entrega de la contabilidad son condiciones relevantes para documentar qué se recibió y cómo se ejerció la administración. Designar un depositario no desplaza toda responsabilidad de seguimiento de la administradora del FRISCO. Ley 1708 de 2014, arts. 99, par.; 102 y 103.
Para analizar un caso sería necesario reunir composición accionaria, porcentaje afectado, medida judicial, acto de designación, libros recibidos, estados financieros comparables y actas de decisiones relevantes. Esta es una lista de evidencia propuesta: no se afirma que las sociedades hoy administradas carezcan de esos documentos ni que todas tengan el mismo problema. Diseño metodológico del proyecto a partir de los arts. 99-104.
Lo que ingresa a la sociedad no siempre ingresa al FRISCO
Si se venden activos sociales en el supuesto del artículo 101, los recursos se entregan a la sociedad o unidad de explotación para pasivos, gastos y operación. En liquidación, los remanentes tienen el tratamiento previsto una vez atendidas las obligaciones y gastos. Confundir el precio bruto de cada activo con recursos libres del FRISCO sobredimensiona lo que puede destinarse a otras finalidades. Ley 1708 de 2014, art. 101.
Además, la existencia de cautelas no suspende por sí sola la intervención o liquidación que adelanta la Superintendencia de Sociedades. El administrador participa bajo las reglas respectivas. Extinción e insolvencia pueden concurrir, pero no deben fusionarse en un expediente imaginario ni asumir que una autoridad sustituye todas las competencias de la otra. Ley 1708 de 2014, art. 102.
Activo, pasivo, patrimonio y participación
El laboratorio financiero representa una identidad contable básica: patrimonio = activos - pasivos. Sobre ese patrimonio muestra, solo como ejercicio aritmético, el producto por un porcentaje de participación. No es un avalúo, ni el precio de venta de las acciones, ni una liquidación de derechos exigibles. Control, liquidez, restricciones, riesgos y reglas de valoración pueden impedir equiparar valor proporcional contable y precio. Ley 1708 de 2014, art. 92, apartado de valoración de sociedades.
| Magnitud | Lo que no debe afirmarse |
|---|---|
| Activos totales | Que son recursos líquidos disponibles para el Estado. |
| Patrimonio contable | Que equivale al avalúo comercial de la empresa. |
| Porcentaje administrado | Que equivale al porcentaje definitivamente estatal. |
| Valor de la participación | Que coincide siempre con la fracción del activo bruto. |
| Venta de un inmueble social | Que es idéntica a la venta de las acciones de la sociedad. |
La tabla es una guía analítica que evita mezclar universos. No describe balances de una empresa concreta. Reglas diferenciadas de los arts. 92 y 100-105.
Valoración legal: alcance del simulador
El artículo 92 contiene una metodología para los supuestos de patrimonio o ingresos allí señalados, con referencia a EBITDA, múltiplos del sector, deuda y caja; contempla también reglas de valor patrimonial neto. La aplicación requiere verificar condiciones, datos financieros y proveedor técnico del múltiplo. El simulador de esta entrega no pretende implementar una valoración legal completa y no ofrece recomendaciones de compra o venta. Ley 1708 de 2014, art. 92, incisos adicionados por Ley 2155 de 2021.
No usar una fórmula compleja de apariencia precisa con datos incompletos es una precaución de rigor. Antes de valorar una empresa real se necesitan estados actualizados, depuración de pasivos, porcentaje del derecho y supuestos del negocio, además de revisar si la regla utilizada es la aplicable. El resultado del ejercicio interactivo permanece rotulado "ejemplo hipotético". Criterios y variables legales de valoración.
Evidencia cuantitativa y auditoría
La SAE reportó en un comunicado de marzo de 2024 utilidades de las sociedades administradas por $13.008 millones en 2022 y $26.343 millones en 2023. El gráfico conserva la denominación de la fuente; no se presenta como utilidad propia de la SAE, valor del patrimonio societario ni cifra auditada por este proyecto. Tampoco se asume una muestra idéntica de sociedades entre años. SAE, comunicado sobre balance de 2023, apartado de modalidades de recaudo.
El documento académico de cadena funcional cita una auditoría de sociedades con 1.858 en el universo informado y muestra de 80. Como el informe primario no quedó recuperado para esta entrega, esos valores permanecen en el registro de pendientes y no alimentan un indicador oficial del sitio. Identificar el vacío es preferible a convertir una referencia secundaria en hallazgo verificado. Cadena funcional, p. 14, apartado 3.3.
El puente constitucional
Vender un activo de la sociedad, vender participaciones cauteladas y vender participaciones definitivamente adquiridas por el Estado son supuestos que no deben confundirse. El último es el centro de la tesis de democratización desarrollada en la versión preparatoria de la demanda. La acción ya radicada se informa según manifestación del autor, con advertencia expresa de la diferencia documental entre numeral 1 y parágrafo 1 del artículo 92. Versión preparatoria, apartado 1.1; manifestación del autor.